
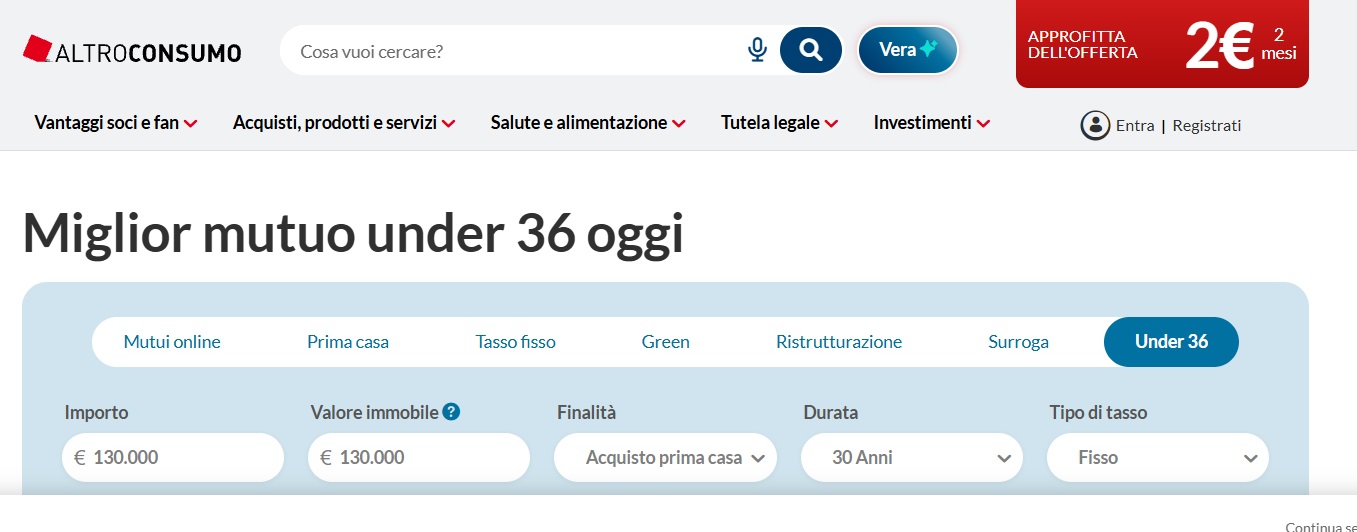
Acquistare la prima abitazione rappresenta uno dei traguardi personali ed economici più rilevanti per la fascia giovanile, tuttavia il valore di listino dell’immobile costituisce soltanto una frazione del capitale complessivo da mobilitare. Tra l’accumulo della somma necessaria per l’anticipo, le parcelle notarili, le imposte e le ulteriori spese burocratiche di avvio pratica, il piano di spesa iniziale subisce spesso rincari significativi che rischiano di disorientare chi affronta questo passo per la prima volta. Prima ancora di selezionare gli annunci e organizzare le visite agli appartamenti, diventa indispensabile verificare con precisione quale esborso periodico risulti compatibile con le proprie entrate correnti e con la stabilità lavorativa nel medio periodo. In questo percorso preliminare di analisi, l’utilizzo ragionato di un simulatore mutuo per prima casa under 36 consente di analizzare parametri differenti, stimare l’impatto dei tassi di interesse ed esaminare scenari alternativi per definire con precisione il tetto massimo di spesa sostenibile.
La corretta quantificazione della disponibilità mensile
La regola consolidata adottata dal sistema creditizio stabilisce che l’importo della rata non debba eccedere all’incirca un terzo delle entrate nette complessive del richiedente o del nucleo familiare di riferimento. Questo parametro prudenziale risponde alla necessità oggettiva di mantenere un margine adeguato a fare fronte alle normali spese quotidiane, ai tributi locali, alla conduzione dell’immobile e agli imprevisti che possono manifestarsi lungo l’arco della vita. Quando si valuta l’accensione di un debito destinato a durare venti o trent’anni, l’analisi deve considerare non soltanto lo stipendio netto attuale, ma pure la regolarità del flusso retributivo e la presenza di impegni finanziari preesistenti, quali prestiti personali o rateizzazioni di beni di consumo. Una pianificazione finanziaria equilibrata evita di erodere per intero la liquidità disponibile sul conto corrente, preservando una riserva di emergenza fondamentale per non trovarsi in difficoltà nei momenti di flessione economica o di spese straordinarie.
Spese accessorie e capitale iniziale da versare
Un errore ricorrente consiste nel concentrarsi unicamente sulla copertura del valore dell’immobile, trascurando una serie di costi vivi inevitabili che richiedono liquidità immediata non sempre inseribile nel finanziamento. Nelle operazioni di compravendita immobiliare occorre infatti stanziare quote consistenti per l’onorario del notaio per l’atto di acquisto e per l’atto di mutuo, per la provvigione dell’agenzia di intermediazione, per le imposte di registro, catastali e ipotecarie, nonché per le spese bancarie relative all’istruttoria della pratica e alla perizia tecnica del bene. Sebbene per le nuove generazioni siano attive specifiche agevolazioni statali e garanzie pubbliche che agevolano l’erogazione fino a quote elevate del valore commerciale dell’abitazione, disporre di un cuscinetto economico iniziale autonomo rimane il requisito primario per avviare la trattativa con serenità e senza incorrere in rifiuti da parte degli intermediari finanziari.
Durata del rimborso e verifica con la simulazione online
La modulazione degli anni di rimborso incide in maniera decisiva sia sull’onere della singola rata, sia sull’ammontare complessivo degli interessi corrisposti all’istituto mutuante durante l’intero periodo contrattuale. Allungare il piano verso scadenze a trent’anni riduce l’impegno mensile rendendo la spesa apparentemente più accessibile, ma al contempo moltiplica il monte di interessi passivi a vantaggio della banca. Al contrario, un piano ventennale richiede un sacrificio mensile superiore ma garantisce un risparmio netto molto rilevante sui costi generali dell’operazione. Proprio per questo motivo, prima di recarsi fisicamente presso le filiali bancarie o sottoscrivere impegni vincolanti, effettuare simulazioni ripetute permette di testare la tenuta del bilancio personale al variare della durata e della tipologia di tasso. Attraverso il calcolo preventivo offerto dai simulatori digitali dedicati è possibile confrontare l’indice sintetico di costo comprensivo delle spese accessorie, pesare l’incidenza delle polizze collegate e individuare la combinazione contrattuale più adatta alle proprie esigenze.
Altri articoli di attualità su Dietro la Notizia